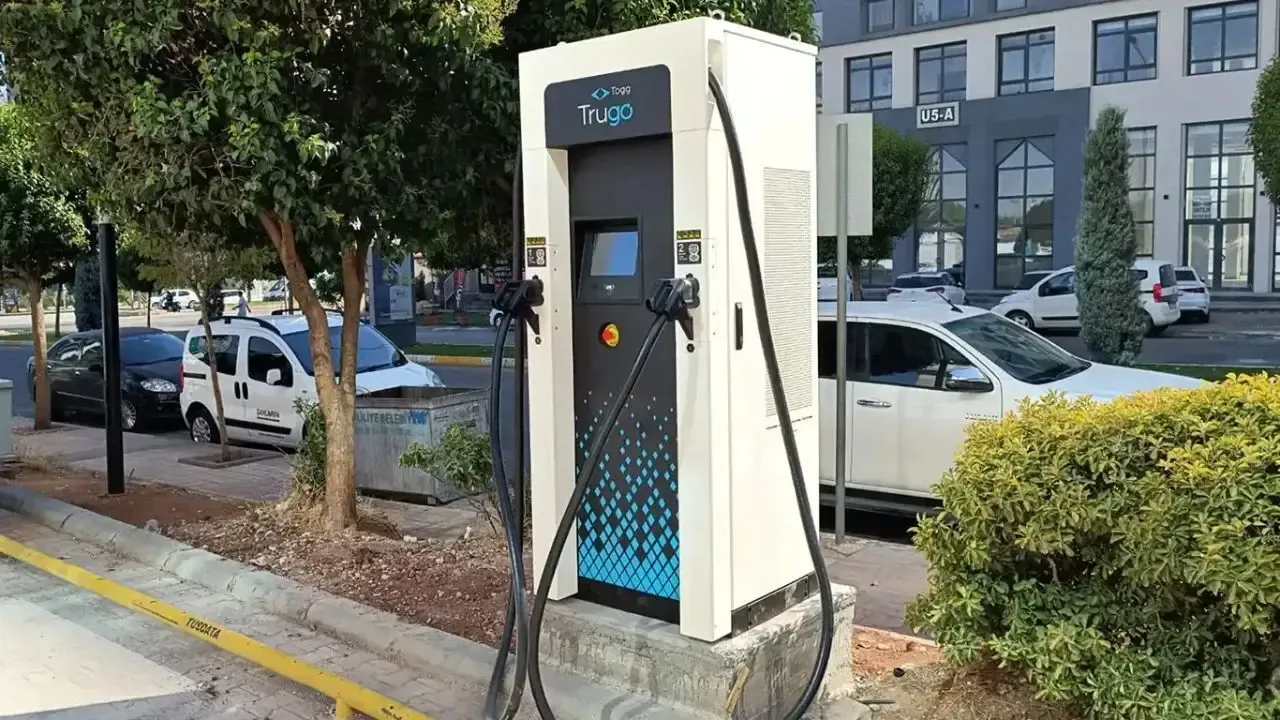
Türkiye, otomotiv sektöründe kaydedilen hızlı bir dönüşüm sürecinin ortasında bulunuyor. Çevreye duyarlı ve teknoloji odaklı ulaşım çözümleri üretme yönündeki artan küresel ilgi, ülke içinde de etkisini hissettiriyor. Elektrikli araçların yollardaki sayısındaki artış, bu büyük değişimin bir göstergesi olarak öne çıkıyor. Ancak, bu sessiz devrimi destekleyen en önemli unsur, elektrikli araçlar için geliştirilen şarj altyapısının da benzeri görülmemiş bir hızla genişlemesi.
Şarj Altyapısındaki Büyüme
Son dönem verileri, Türkiye'nin elektrikli araç şarj altyapısında kaydedilen önemli ilerlemeyi açıkça ortaya koyuyor. 2025 yılı itibarıyla, Türkiye genelinde halka açık şarj soketlerinin sayısı 29.496'yı aşmış durumda. Bu sayı, bir önceki yıla oranla yaklaşık %28'lik bir artış göstermekte. Ayrıca, Mayıs 2025 sonuna kadar bu rakamın 31.000'i geçmesi bekleniyor. Bu hızlı büyüme, şarj altyapısı yatırımlarının ne kadar dinamik bir süreçte ilerlediğini gösteriyor.
Türkiye'deki şarj noktalarının çeşitliliği ve kullanıcı ihtiyaçlarına göre şekillendiği görülüyor. Şu an mevcut şarj soketlerinin 17.231'i, evlerde ve iş yerlerinde sıklıkla kullanılan AC (Alternatif Akım) tipi yavaş şarj ünitelerinden oluşuyor. Diğer taraftan, 12.265 adet soket, özellikle uzun mesafe yolculuklarda kritik öneme sahip olan DC (Doğru Akım) tipi hızlı şarj üniteleri ile destekleniyor. Nisan 2025 itibarıyla, toplam kurulu gücün 2.084 megavat (MW) seviyesine ulaşması, Türkiye'nin enerji kapasitesindeki önemli bir göstergedir.
Büyük Şehirler ve Şarj İstasyonu Yoğunluğu
Türkiye’nin şarj istasyonu haritası incelendiğinde, altyapının genellikle nüfus yoğunluğu ve araç sayısıyla doğru orantılı bir dağılım sergilediği görülüyor. Ülkenin en kalabalık şehri İstanbul, 3.045 şarj istasyonu ile bu alanda açık ara lider konumda. Bu şehirde yüksek elektrikli araç sahipliği ve yoğun trafik, yatırım yapılmasını zorunlu kılıyor. Ankara, 1.322 istasyon ile İstanbul'u takip ediyor. Üçüncü sırada, yaz sezonunda milyonlarca turist ağırlayan Antalya, 786 şarj istasyonu ile dikkat çekiyor.
Sanayi merkezi Bursa 594 ve Ege'nin önde gelen kenti İzmir ise 537 şarj istasyonu ile sıralamanın geri kalanını oluşturuyor. Bu şehirlerdeki yüksek istasyon sayısı, şarj ağının yalnızca yerleşik nüfusa değil, aynı zamanda mevsimsel hareketliliğe de hizmet ettiğini gösteriyor. Pek çok büyükşehirdeki bu yoğunluk, elektrikli araç kullanıcılarının şehir içi ulaşımda şarj istasyonu bulma kaygılarını azaltırken, kırsal ve az nüfuslu bölgelerde altyapı yatırımlarına olan ihtiyacı da sürdürmektedir.
Ultra Hızlı Şarj Teknolojileri
Elektrikli araçların yaygınlaşmasını engelleyen en önemli sorunlardan biri olarak bilinen "menzil kaygısı," ultra hızlı şarj teknolojilerine yapılan yatırımlarla aşılmaya çalışılmakta. Türkiye’deki şarj altyapısı içinde en dikkat çekici gelişmelerden biri, DC şarj soketlerinin sayısındaki artış. Özellikle 151 kilovatsaat (kW) ve üzeri güce sahip ultra hızlı şarj noktalarının artması, bir elektrikli aracın bataryasını yaklaşık 30 dakikada %80 doluluk oranına ulaştırabiliyor. Bu da uzun yolculukları benzinli araçlarla yapılan seyahatler kadar kolay hale getiriyor.

Elektrikli Araç Talebi ve Satışları
Şarj altyapısındaki gözlemlenen bu genişleme, aynı zamanda tüketicilerden gelen elektrikli araç talebinin artmasıyla da destekleniyor. 2025 yılının ilk beş ayında Türkiye'de 59.848 adet tam elektrikli otomobil satışı gerçekleşti. Bu rakam, toplam otomobil pazarı içinde %15,2'lik bir payı temsil ederek elektrikli mobilitenin artık bir niş pazar olmaktan çıktığını kanıtlıyor. Nisan 2025 itibarıyla Türkiye'deki trafiğe kayıtlı elektrikli araç sayısı ise 231.474'e ulaştı ve bu, bir önceki yılın aynı dönemine göre %120’nin üzerinde bir büyümeyi gösteriyor.
Pazarın en büyük oyuncusu, yerli üretim Togg T10X oldu. Mart 2025 verileri incelendiğinde, Togg, 3.180 adetlik satışla toplam pazarın %25'ini elinde tutuyor. Üstelik, Kia EV3, Mini Countryman ve Çinli BYD gibi global markalar da pazarın diğer önemli oyuncuları arasında yer almakta. Pazarın büyük bir kısmında SUV segmentinin bulunması, Türk tüketicisinin tercihlerini açıkça yansıtıyor. Bu talep artışı, her 7-8 elektrikli araca bir halka açık şarj soketi düştüğü anlamına geliyor ki bu durum, altyapı yatırımlarının devamlılığının önemini bir kez daha gözler önüne seriyor.
Şarj Ağı Pazarında Rekabet
Şarj ağı pazarı, Türkiye'de büyük oyuncuların önderliğinde gelişiyor fakat rekabetin giderek arttığı bir ortamda şekilleniyor. Pazardaki ilk 10 şarj ağı işletmecisi toplam soketlerin yaklaşık %76'sını kontrol ediyor. Bu, sektörde belirli bir yoğunlaşmaya işaret ederken, yeni girişimlerin de rekabeti artırma amacıyla pazara girmesi gözlemleniyor. ZES, Eşarj, Voltrun ve Togg'un Trugo markası, pazardaki öncü firmalar arasında. Bu şirketler arasında belirgin stratejik farklılıklar mevcut.
ZES ve Voltrun, çoğunlukla AC tipi yavaş şarj ünitelerine ağırlık verirken, Eşarj ve özellikle Trugo, DC hızlı şarj istasyonları üzerine yoğunlaşarak sektördeki farkı yaratıyor. Trugo'nun yüksek hızlı şarj konusundaki stratejisi, Togg araç sahiplerine kesintisiz bir sürüş deneyimi sunmayı hedefliyor. Bu kontrollü büyüme, lisanslama ve düzenlemelerle plansız genişlemenin önüne geçilerek sağlanıyor. Yayınlanan düzenli istatistikler, hem yatırımcılara hem de kullanıcılarına önemli bir yol haritası sunuyor.